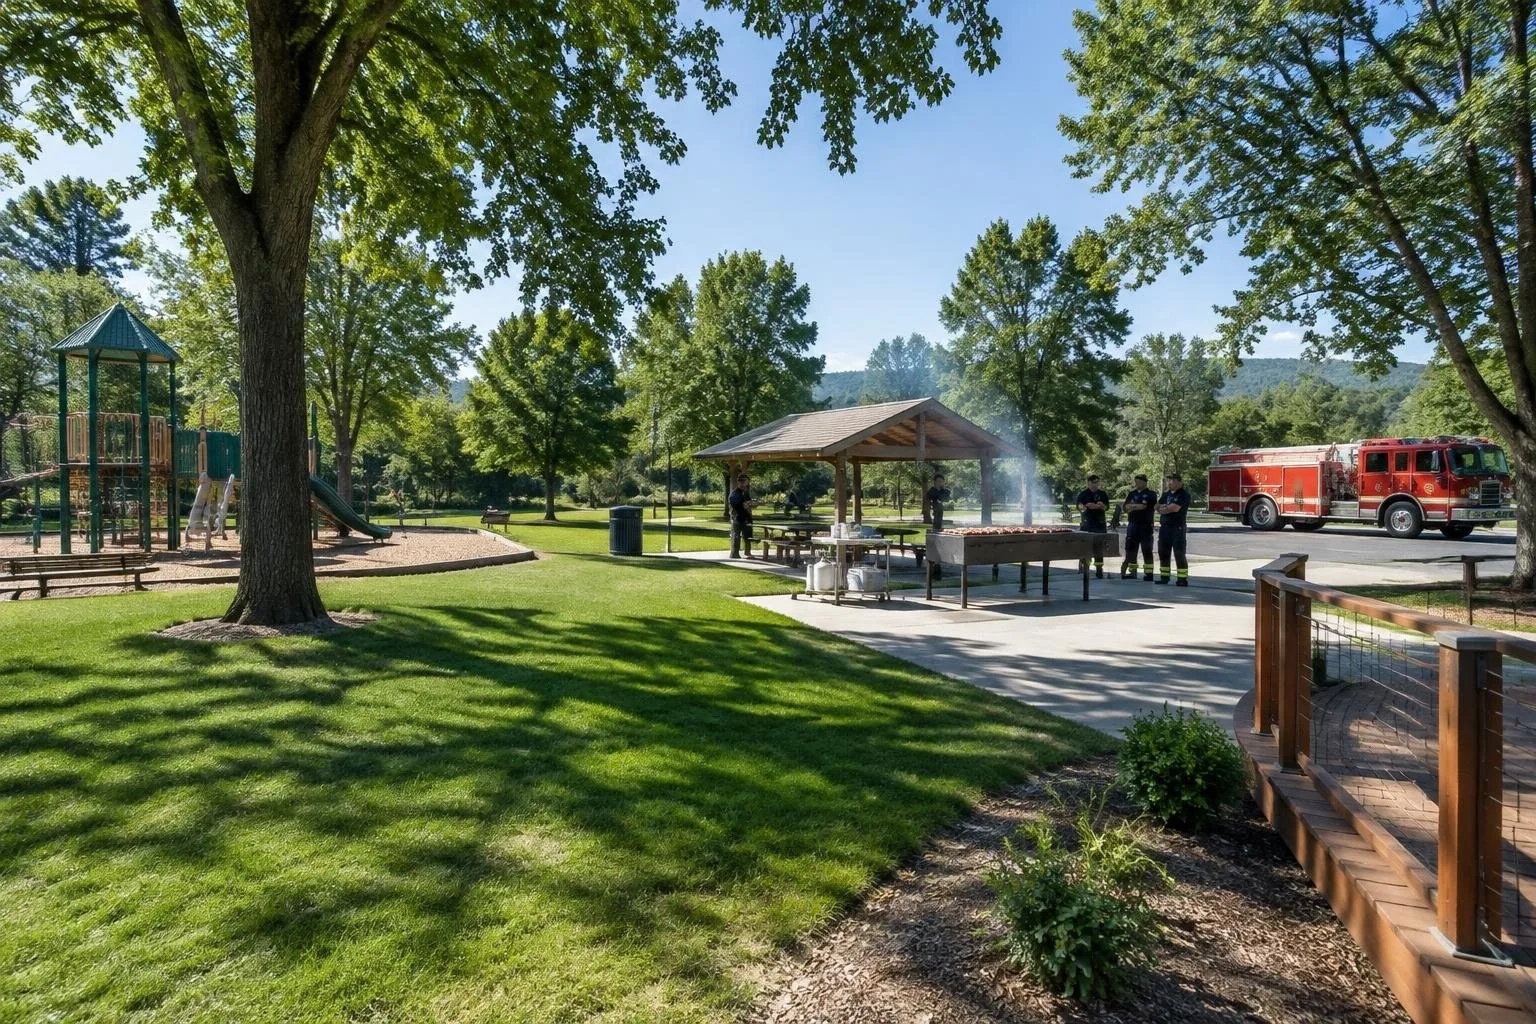
Zum Jahreswechsel 2027 tritt eine seit Jahren verschobene Änderung im deutschen Umsatzsteuergesetz in Kraft: Der bisherige Paragraph 2b wird verbindlich. Er verpflichtet juristische Personen des öffentlichen Rechts, die wirtschaftlich tätig sind, zur Zahlung von Mehrwertsteuer. Damit wird das bekannte Phänomen, dass das Finanzamt jetzt auch die Bratwürste der Freiwilligen Feuerwehren besteuert, zu einer rechtlichen Realität.
Der neue Paragraph 2b: Was ändert sich?
Der Paragraph 2b der Umsatzsteuergesetzes legt fest, dass jede kommunale Einrichtung, die Leistungen anbietet, die auch private Anbieter erbringen könnten, die gleichen steuerlichen Bedingungen einhalten muss. Bisher wurde die Umsetzung mehrfach vertagt, obwohl die EU-Mehrwertsteuersystemrichtlinie bereits seit 2015 gilt. Mit dem Stichtag 1. Januar 2027 wird nun konsequent geprüft, ob die Tätigkeit der Gemeinde als „unternehmerisch“ einzustufen ist – und zwar in allen Bereichen, von Dorffesten bis zu Schulcafés.
Wer muss künftig Mehrwertsteuer zahlen?
Die Regelung betrifft nicht nur die Stadtverwaltung. Freiwillige Feuerwehren, die als Teil der Gemeinde organisiert sind, müssen beim Verkauf von Bratwurst, Bier oder Kuchen den ermäßigten Steuersatz von 7 % abführen. Entscheidend ist, ob die Erlöse in die kommunale Kasse fließen. Liegt das Geld dort, gilt die Kleinunternehmergrenze nicht mehr, weil die Gemeinde als Gesamtkörper betrachtet wird. Beim Jahresumsatz von weniger als 25 000 Euro greift hingegen die Kleinunternehmerregelung, und es fällt keine Umsatzsteuer an.
Vereine, die eigenständig als juristische Personen gelten, bleiben von der Änderung unbeeinflusst. Sie gelten bereits als Unternehmer und können weiterhin die Kleinunternehmerregelung nutzen, sofern ihr Umsatz die 25-Tausend-Euro-Marke nicht überschreitet. Ähnlich verhält es sich bei Schulen und Kitas, deren Einnahmen aus Kuchen- oder Getränkeverkauf nach bislang bewährten, unbürokratischen Modellen behandelt werden.
Politische Gegenstimmen und regionale Ausnahmeregelungen
Der Vorstoß hat in mehreren Landtagen Widerstand ausgelöst. In Schleswig-Holstein fordern CDU, Grüne und FDP ein Aussetzen der Durchsetzung oder spezielle Befreiungen. Der FDP-Landtagsvorsitzende Christopher Vogt nennt die Regelung ein „Bürokratiemonster“. In Nordrhein-Westfalen reagierte Finanzminister Marcus Optendrenk mit einem Erlass, der den Verkauf von Würstchen und Kuchen durch Freiwillige Feuerwehren von der Umsatzsteuer befreit. Der Erlass verweist auf bereits bestehende Lösungen für Schul- und Kitaveranstaltungen, die seit drei Jahren ohne bürokratischen Aufwand funktionieren.
Weitere Bundesländer, etwa Bayern, geben in ihren Anweisungen klar an, dass einmalige interne Verkäufe – zum Beispiel beim Tag der offenen Tür einer kommunalen Feuerwehr – nicht automatisch der Umsatzsteuer unterliegen. Entscheidend seien die Art des Verkäufers, die Zielgruppe und die jährliche Umsatzhöhe. Solange keine dauerhafte Marktteilnahme entsteht, bleibt die Steuerpflicht aus.
Zusammenhang: Wie hoch ist der Strompreis und welche Rolle spielt die Steuer?
Während die Bratwurststeuer vor allem kleine Kommunen beschäftigt, bleibt ein weiteres Belastungsfeld bestehen: Der Strompreis. Im Jahr 2025 lag der durchschnittliche Börsenpreis für eine Kilowattstunde bei 8,9 Cent, jedoch betrug der Endverbraucherpreis rund 40 Cent – fast das Vierfache. Der Unterschied entsteht durch zahlreiche Abgaben, darunter die Stromsteuer, Netzentgelte und die allgemeine Umsatzsteuer. Eine reine Senkung der Stromsteuer würde daher nur einen geringen Teil der Gesamtkosten verringern.
Die hohen Preise resultieren aus teuren Erzeugungsarten, europäischen Abgabensystemen und dem Aufwand für das Stromnetz. In vielen europäischen Ländern sind diese Posten niedriger, sodass dort Verbraucher deutlich weniger zahlen. Die aktuelle Debatte um die Bratwurststeuer verdeutlicht, wie stark steuerliche Regelungen das Alltagsleben beeinflussen können – sei es beim Grillen auf dem Dorffest oder beim Laden des Smartphones zu Hause.